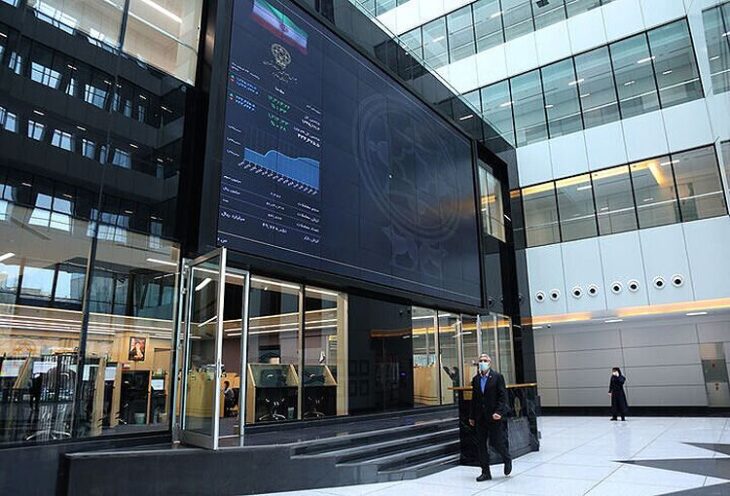
به گزارش کیو: شاخص کل بورس تهران در نیمه نخست امسال از ۳ میلیون و ۷۱۶ هزار واحد در ۲۹ اردیبهشت به ۷ میلیون و ۷۸۱ هزار واحد در ۱۳ مهر رسید و رشد ۵۲ درصدی را ثبت کرد. در بخش قابل توجهی از روزهای معاملاتی، روند صعودی شاخص حفظ شد و بازار سهام با ثبت بازدهی بیش از ۵۰ درصدی، عملکردی بالاتر از بسیاری از داراییها داشت.
با این حال، در طول حدود پنج ماه معاملات سهام و سایر ابزارهای بازار سرمایه از جمله گواهی حقتقدم و یونیتهای صندوقهای سهامی، روزهایی نیز وجود داشت که شاخص وارد مسیر نزولی شد؛ هرچند این افتها در بیشتر موارد کوتاهمدت بود و بازار دوباره به مسیر صعودی بازمیگشت.
در دو روز نخست هفته جاری نیز شاخص کل بورس، پس از صعود هفته گذشته و نزدیک شدن به کانال ۷.۹ میلیون واحد، بار دیگر در مسیر نزولی قرار گرفت و به کانال ۷.۷ میلیون واحد بازگشت.
بازارهای موازی؛ یکی از عوامل فشار بر بورس
به گفته برخی کارشناسان اقتصادی، افزایش نرخ دلار در بازار آزاد طی روزهای اخیر یکی از عوامل مؤثر بر افزایش فشار فروش سهام از سوی سرمایهگذاران حقیقی و در نتیجه خروج پول از بازار و افت قیمت بسیاری از نمادهای بورسی بوده است.
البته نرخ دلار در بازار سهام نقشی دوگانه دارد. افزایش قیمت ارز از یک سو میتواند با افزایش ارزش ریالی درآمد شرکتها، بهویژه شرکتهای صادراتمحور، به رشد قیمت سهام آنها منجر شود؛ اما از سوی دیگر، زمانی که بازار ارز با رشد قابل توجه مواجه میشود، میتواند بخشی از نقدینگی را به سمت خود جذب کند و بر بازار سهام فشار وارد کند.
طلا نیز یکی دیگر از رقبای بازار سرمایه است. قیمت طلا در داخل کشور علاوه بر تأثیرپذیری از اونس جهانی، تا حد زیادی تابع نرخ دلار است و افزایش نرخ ارز در روزهای اخیر به رشد قیمت داخلی طلا نیز منجر شده است.
از سوی دیگر، در برخی روزها خروج پول حقیقی از سهام با خروج نقدینگی از صندوقهای درآمد ثابت نیز همزمان بوده است. البته در برخی مقاطع، بخشی از نقدینگی خارجشده از سهام به سمت صندوقهای درآمد ثابت حرکت کرده است.
در روزهایی که سرمایهگذاران حقیقی بهطور همزمان از سهام و صندوقهای درآمد ثابت خارج میشوند، یکی از مقاصد احتمالی این نقدینگی صندوقهای طلاست؛ بازاری که طی روزهای اخیر بخشی از سرمایه حقیقیها را به خود جذب کرده است.
توقف نمادهای پالایشی و شوک به معاملات بورس
یکی از اتفاقات اثرگذار بر معاملات اخیر بازار سهام، توقف نمادهای پالایشی بود.
پس از آنکه ساعت ۱۱ صبح شنبه ۱۱ مهر، نمادهای پالایشی متوقف و معاملات این شرکتها ابطال شد، شاخص کل بورس نیز تحت تأثیر قرار گرفت و وارد مسیر نزولی شد.
فعالان بازار سهام، علت این اتفاق را ابهام درباره تغییر فرمول قیمتگذاری نفت خام و فرآوردههای نفتی میدانند؛ تغییری که به اعتقاد آنها میتواند بر مابهالتفاوت قیمت نفت خام و محصولات پالایشگاهها، موسوم به «کرک اسپرد»، اثرگذار باشد.
کرک اسپرد یکی از شاخصهای مهم برای ارزیابی سودآوری شرکتهای پالایشی است و تغییر در فرمول محاسبه نرخ خوراک و قیمت فرآوردهها میتواند مستقیماً بر سودآوری و ارزشگذاری این شرکتها تأثیر بگذارد.
سازمان بورس اعلام کرده است که تا زمان تعیین نرخ خوراک پالایشگاهها، نمادهای پالایشی در بازار سهام در وضعیت «مجاز-متوقف» باقی خواهند ماند.
اصلاح شاخص میتواند موقتی باشد
در همین ارتباط، سید فرهنگ حسینی، کارشناس بازار سرمایه، به ایرنا گفت: اتفاقات دو روز ابتدایی هفته را باید از دو زاویه بررسی کرد؛ یک بخش مربوط به شرایط کلی بازار و مسیر حرکت نقدینگی است و بخش دیگر به توقف نمادهای پالایشی و ابهام ایجادشده درباره تغییر فرمول قیمتگذاری این صنعت مربوط میشود.
وی افزود: بازار سهام در هفته گذشته شرایط خوبی داشت و افزایش تقاضا در بسیاری از نمادها باعث رشد شاخصها شد. این روند در آغاز معاملات شنبه نیز ادامه پیدا کرد و شاخص کل در دو ساعت نخست معاملات حدود ۸۰ هزار واحد رشد کرد.
حسینی ادامه داد: با این حال، توقف نمادهای پالایشی که وزن قابل توجهی در بازار دارند، فضای معاملات را تحت تأثیر قرار داد و در معاملات یکشنبه نیز غیبت این نمادها یکی از عوامل مؤثر بر افت شاخص کل بود.
این کارشناس بازار سرمایه درباره شرایط بازارهای موازی نیز گفت: به نظر میرسد دلار پس از رشد قابل توجه اخیر به محدوده سقف خود نزدیک شده و احتمالا برای مدتی با توقف یا کاهش سرعت رشد مواجه خواهد شد. طلا نیز بخش قابل توجهی از انتظارات تورمی و رشد نرخ ارز را در قیمت خود منعکس کرده است.
وی افزود: در چنین شرایطی بخشی از نقدینگی که طی ماههای گذشته به سمت دلار و طلا رفته بود، میتواند به دنبال بازار دیگری برای سرمایهگذاری باشد و بازار سهام یکی از گزینههای این نقدینگی است. بنابراین، اگر نرخ ارز در سطوح فعلی برای مدتی تثبیت شود، زمینه برای چرخش بخشی از پول از بازار طلا و ارز به سمت بورس فراهم خواهد شد.
حسینی خاطرنشان کرد: البته در کوتاهمدت بورس کالا نیز میتواند رقیب بازار سهام برای جذب نقدینگی باشد و برخی عرضهها منابع قابل توجهی را به سمت خود جذب کنند.
وی ادامه داد: از سوی دیگر، در خود بازار سرمایه نیز فرصتهایی ایجاد شده است. برای مثال، برخی صندوقهای اهرمی با حباب منفی نزدیک به ۲۰ درصد معامله میشوند که میتواند برای بخشی از فعالان بازار جذاب باشد.
ماجرای پالایشیهای بورس چیست؟
حسینی درباره وضعیت شرکتهای پالایشی اظهار کرد: مسئله اصلی، وضعیت عملیاتی این شرکتها نیست. اتفاقاً کرک اسپرد فرآوردههای پالایشی در حال حاضر در سطوح مناسبی قرار دارد و از این منظر، شرایط سودآوری صنعت مناسب است.
وی افزود: نگرانی بازار بیشتر از احتمال تغییر قواعد و فرمول قیمتگذاری ناشی میشود.
این کارشناس بازار سرمایه بیان کرد: به اعتقاد من، فرمول محاسباتی صنعت پالایش نباید متناسب با خوب یا بد شدن شرایط شرکتها تغییر کند. همین فرمول در روزهایی که صنعت پالایشی شرایط سختی داشت و کرک اسپردها پایین بود نیز مبنای محاسبات قرار میگرفت. منطقی نیست حالا که شرایط جهانی موقتاً به نفع پالایشگاهها تغییر کرده و کرک اسپرد افزایش یافته، فرمول تغییر کند تا بخشی از این بهبود سودآوری از شرکتها گرفته شود.
حسینی ادامه داد: اگر قرار باشد هر زمان یک صنعت وارد دوره سودآوری مناسب شد، دولت یا نهاد سیاستگذار قواعد قیمتگذاری آن را تغییر دهد، عملاً امکان ارزشگذاری بلندمدت شرکتها از سرمایهگذار گرفته میشود.
وی افزود: نتیجه چنین رویکردی افزایش ریسک سیاستگذاری و بالا رفتن نرخ بازده مورد انتظار سرمایهگذاران است که در نهایت میتواند به کاهش نسبتهای ارزشگذاری بازار منجر شود.
تغییر نرخ خوراک پالایشگاهها بر ارزش سهام اثرگذار است
این کارشناس بازار سرمایه تصریح کرد: تغییر فرمول نرخ خوراک و قیمتگذاری فرآوردهها قطعاً میتواند بر ارزش سهام پالایشی اثرگذار باشد، اما موضوع مهمتر از اثر کوتاهمدت این تغییر بر سود شرکتها، ثبات قواعد بازی است.
وی تأکید کرد: صنعت پالایش روزهای بد خود را با همین فرمول پشت سر گذاشته است و حالا که شرایط آن موقتاً بهتر شده، تغییر فرمول قیمتگذاری قابل دفاع نیست.
حسینی گفت: بازار سرمایه در شرایط فعلی از نظر ارزشگذاری ظرفیت جذب نقدینگی را دارد، بهویژه اگر رشد دلار و طلا برای مدتی متوقف شود. اما استفاده از این ظرفیت بیش از هر چیز به کاهش ریسک سیاستگذاری و اطمینان سرمایهگذاران از ثبات قواعد بازی نیاز دارد.
به گفته وی، سرمایهگذار باید اطمینان داشته باشد که با بهتر شدن شرایط سودآوری شرکتها، قواعد قیمتگذاری و مقررات حاکم بر فعالیت آنها تغییر نخواهد کرد؛ موضوعی که میتواند نقش مهمی در مسیر ورود نقدینگی جدید به بازار سهام داشته باشد.
بدون دیدگاه